Bandung (BRS) – Penyaluran kredit untuk usaha mikro, kecil, dan menengah (UMKM) di Jawa Barat mencapai Rp189,96 triliun hingga September 2026. Meski menempati posisi kedua terbesar secara nasional setelah Jawa Timur, pertumbuhan kredit tersebut belum sepenuhnya merata karena pembiayaan untuk usaha mikro justru masih mengalami penurunan.
Berdasarkan data Otoritas Jasa Keuangan (OJK) Provinsi Jawa Barat, kredit UMKM tumbuh 1,26 persen secara tahunan (year on year/yoy). Nilainya setara dengan 12,34 persen dari total kredit UMKM nasional.
Jika dilihat berdasarkan skala usaha, pertumbuhan kredit masih ditopang oleh segmen usaha kecil yang mencatat kenaikan 6,60 persen yoy. Sementara itu, kredit usaha menengah tumbuh tipis 0,32 persen. Berbeda dengan kedua segmen tersebut, kredit mikro mengalami kontraksi 1,99 persen yoy.
Kondisi ini menjadi perhatian OJK dalam mendorong perluasan pembiayaan produktif, terutama bagi pelaku usaha mikro yang membutuhkan akses permodalan untuk mengembangkan kegiatan usahanya.
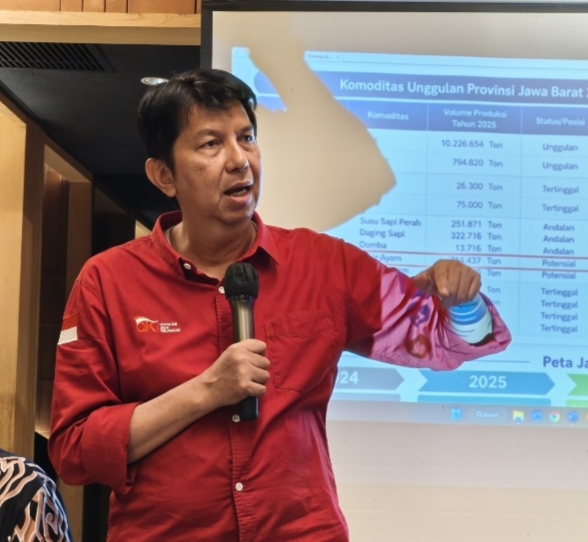
Dalam keterangannya, Kepala OJK Provinsi Jawa Barat Darwisman mengatakan, penguatan UMKM tidak cukup hanya dilakukan melalui penyaluran kredit. Diperlukan dukungan menyeluruh, mulai dari pendampingan usaha, peningkatan kapasitas, digitalisasi, perluasan pasar hingga penguatan kelembagaan.
“Pembiayaan harus menjadi pintu masuk bagi peningkatan produktivitas dan kemandirian UMKM. Karena itu, akses terhadap layanan keuangan perlu diikuti dengan penguatan kapasitas usaha, tata kelola, literasi keuangan, pemanfaatan teknologi, serta keterhubungan dengan pasar dan rantai pasok,” kata Darwisman, Jumat (20/11/2026).
Menurutnya, penguatan ekosistem tersebut diperlukan agar UMKM tidak hanya mampu mempertahankan keberlangsungan usaha, tetapi juga berkembang dan meningkatkan kontribusinya terhadap perekonomian daerah.
Selain pertumbuhan kredit yang belum merata, OJK juga mencermati penurunan jumlah rekening kredit UMKM. Hingga September 2026, jumlahnya tercatat sebanyak 3.402.926 rekening atau berkurang 84.184 rekening dibandingkan periode yang sama tahun sebelumnya. Penurunan tersebut mencapai 2,41 persen yoy.
Karena itu, OJK mendorong lembaga jasa keuangan mengembangkan skema pembiayaan yang lebih sesuai dengan karakteristik dan siklus usaha UMKM. Perluasan akses tersebut tetap harus memperhatikan prinsip kehati-hatian, tata kelola, serta manajemen risiko.
Dari sisi persebaran wilayah, Kota Bandung menjadi daerah dengan penyaluran kredit UMKM terbesar di Jawa Barat, yakni Rp24,94 triliun. Posisi berikutnya ditempati Kota Bekasi sebesar Rp17,23 triliun, Kabupaten Bogor Rp16,31 triliun, Kabupaten Bandung Rp13,08 triliun, dan Kabupaten Bekasi Rp12,61 triliun.
Di luar kredit komersial, Kredit Usaha Rakyat (KUR) juga menjadi salah satu instrumen penting untuk memperluas akses permodalan bagi pelaku UMKM.
Hingga September 2026, realisasi penyaluran KUR di Jawa Barat mencapai Rp30,26 triliun kepada 468.741 debitur. Adapun baki debet atau outstanding KUR tercatat sebesar Rp26,49 triliun.
Kabupaten Bogor menjadi wilayah dengan realisasi KUR terbesar, mencapai Rp2,59 triliun. Berikutnya Kabupaten Bandung sebesar Rp2,39 triliun, Kabupaten Bekasi Rp2,20 triliun, Kota Bandung Rp1,71 triliun, dan Kabupaten Garut Rp1,57 triliun.
Pelaksanaan KUR tahun ini mengacu pada Peraturan Menteri Koordinator Bidang Perekonomian Nomor 1 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Usaha Rakyat. OJK mendorong penyaluran KUR dilakukan secara tepat sasaran agar fasilitas pembiayaan tersebut benar-benar mendukung peningkatan kapasitas dan produktivitas usaha mikro dan kecil.
Untuk memperluas akses pembiayaan sekaligus memperkuat kemampuan pelaku usaha, OJK Jawa Barat juga menjalankan Program Pengembangan Ekonomi Daerah (PED). Program ini diarahkan pada optimalisasi potensi dan komoditas unggulan daerah, terutama sektor peternakan, tanaman pangan, dan hortikultura.
Melalui program tersebut, pengembangan UMKM tidak hanya berfokus pada permodalan, tetapi juga mencakup penguatan kelembagaan usaha, peningkatan nilai tambah komoditas, serta pembukaan akses pasar yang lebih luas.
Upaya serupa dilakukan melalui Tim Percepatan Akses Keuangan Daerah (TPAKD) dengan melibatkan pemerintah daerah, Bank Indonesia, industri jasa keuangan, dunia usaha, akademisi, dan berbagai pemangku kepentingan lainnya.
Kolaborasi tersebut diarahkan untuk menghadirkan program akses keuangan yang sesuai dengan kebutuhan masyarakat serta potensi ekonomi masing-masing daerah.
Darwisman menegaskan, penguatan pembiayaan produktif perlu berjalan beriringan dengan peningkatan literasi dan kapasitas usaha. Dengan demikian, akses terhadap layanan keuangan dapat memberikan manfaat lebih besar bagi perkembangan UMKM di Jawa Barat.